※本記事にはアフィリエイト広告を含みます。
※本記事は、2026年9月30日時点で日本銀行、日立製作所などが公表している情報をもとに作成しています。本記事では、日本で一般利用型CBDCが導入された場合を分かりやすく「デジタル円」と表記します。
「デジタル円」が実現すると、私たちのお金の使い方はどう変わるのでしょうか。
日立製作所は2026年9月29日、日本銀行が進める中央銀行デジタル通貨(CBDC)のパイロット実験について、2026年8月から2027年7月まで引き続き参画すると発表しました。
日立は以前から同実験に参加しており、今回はエラーが起きた場合の処理や、より効率的な送金の処理フローなどを検証する予定です。
デジタル円はまだ実用化されていませんが、国内ではすでにUSDCやRLUSDなど、法定通貨との連動を目指すステーブルコインを取り扱うサービスも登場しています。
SBI VCトレードではUSDC・RLUSDを含む複数の暗号資産を取り扱っており、デジタルマネーを実際に利用・保有する際の選択肢の一つです。
⇒ SBI VCトレードの手数料・ステーキング・口座開設方法を確認する
ただし、今回の発表は「デジタル円の発行が決まった」という意味ではありません。
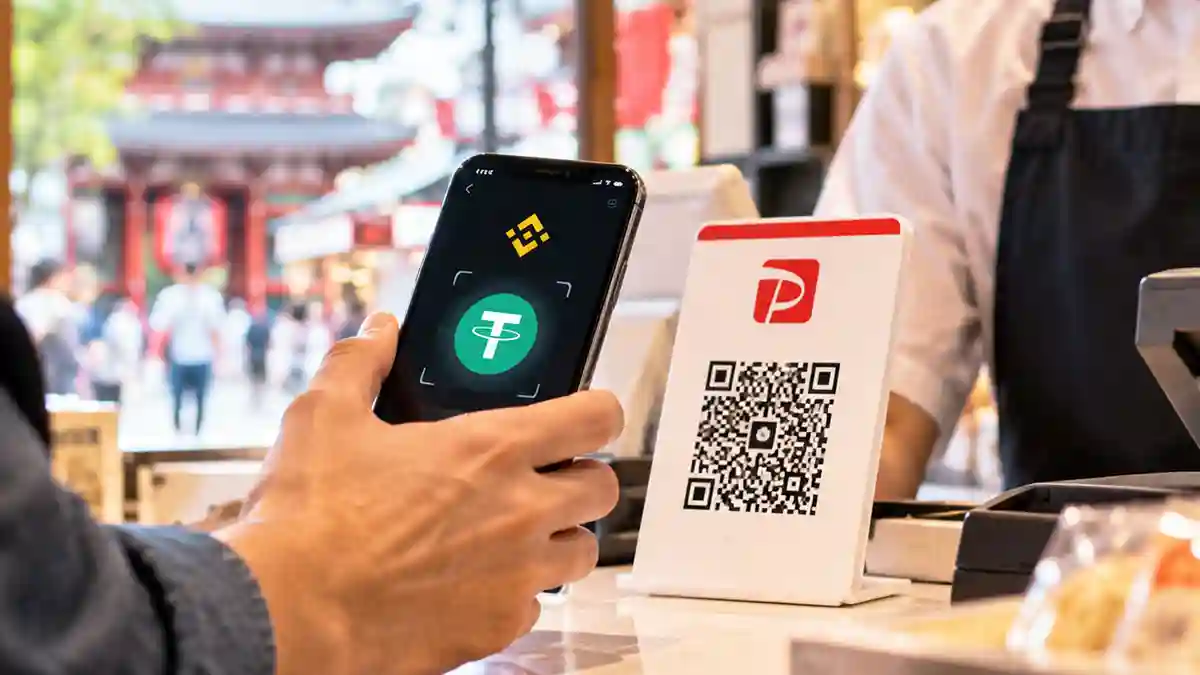
PayPayやSuicaなどのキャッシュレス決済がすでに普及している日本で、なぜ日銀はデジタル円の実験を続けているのでしょうか。
PayPayがあるのに「デジタル円」は何が違う?
デジタル円を理解するうえで重要なのが、「誰が発行するお金なのか」です。
PayPayやSuicaなどは民間事業者が提供する決済サービスです。一方、CBDCはデジタル化され、円などの法定通貨建てで、中央銀行の債務として発行される通貨を指します。
日本銀行は一般利用型CBDCについて、24時間365日利用できる、現金をデジタル化したような支払決済手段を主に想定しています。
つまり、単に「スマートフォンで支払える」ことがデジタル円の特徴ではありません。
現金と同じ中央銀行マネーを、デジタルでも利用できる可能性があることが、民間のキャッシュレスサービスとの大きな違いです。
現在は1万円札をスマートフォンから友人へ直接送ることはできません。
デジタル円が実現すれば、中央銀行マネーの性質を持ちながら、デジタル決済の使いやすさを備えた新しい支払手段になる可能性があります。
デジタル円ができると生活はどう変わる?
具体的なサービス内容はまだ決まっていません。
ただ、日銀のパイロット実験を見ると、実際の生活でどのような利用場面が想定されているのかが少しずつ見えてきます。
これまでの検討では、個人間送金や店舗での支払いに加え、ネット通販などのEC決済についても処理方法が検討されています。
仮に実用化されれば、スマートフォンなどを使ってデジタル円を友人へ送ったり、店舗やネット通販で支払ったりする仕組みが整備される可能性があります。
さらに日銀は、CBDCと銀行預金などの民間マネーを円滑に交換する方法についても検討しています。
例えば、将来的には利用者が普段使っている民間の決済サービスから支払いを行い、裏側で民間マネーとCBDCが交換されるような仕組みも検討対象となっています。
そのため、デジタル円が実現しても、私たちがすべての支払いを専用の「デジタル円アプリ」に切り替えるとは限りません。
銀行や決済事業者がCBDCの仕組みを利用し、新しいサービスを提供する可能性もあります。
現金についても、すぐになくなるわけではありません。
日銀は、CBDCを導入する場合でも現金への需要がある限り、現金の供給を続ける方針を示しています。
デジタル円は現金を完全に置き換えるものではなく、現金や銀行預金、民間のキャッシュレス決済と共存する新しい選択肢として検討されていると考えると分かりやすいでしょう。
デジタル円とステーブルコインは別物
デジタル円と混同しやすいのが、USDCやRLUSDなどのステーブルコインです。
どちらもデジタル上で利用できるお金ですが、発行主体や仕組みが異なります。
CBDCは中央銀行の債務として発行されるデジタル通貨です。一方、USDCやRLUSDなどは民間主体が発行し、米ドルなどの法定通貨と価格が連動するよう設計されています。
デジタル円はビットコインなどの暗号資産とは別物で、値上がりを狙って保有する投資商品として想定されているわけではありません。
国内ではSBI VCトレードが、米ドル連動型ステーブルコインのUSDCとRLUSDを取り扱っています。
CBDCとステーブルコインの違いを知っておくと、今後増えていくデジタルマネーの仕組みを整理しやすくなるでしょう。
⇒ SBI VCトレードの手数料・ステーキング・口座開設方法を確認する
技術的には前進、それでもデジタル円が始まらない理由
日銀の実験は、社会実装を意識した具体的な段階まで進んでいます。
2026年6月に公表された検証結果では、更新系取引を毎秒1万件、残高照会を毎秒4万件、合計5万件のリクエストを投入する試験を実施し、目標とした毎秒5万件の処理能力を確認しました。
更新系取引には、店舗支払い、返金、個人間送金、CBDCと銀行預金などを交換する際の払出・受入といった処理が含まれています。
また、日銀はこれまでの性能評価や机上検討について、オンライン決済を前提とした現時点の技術的な検討では、社会実装を不可能にするような「致命的で解決できない要因」は見つかっていないとしています。
ただし、これは「デジタル円をすぐ全国で導入できる」という意味ではありません。
実際の社会実装で求められるシステムの規模や機能によっては、高い技術的ハードルが残る可能性があります。
全国規模で導入するには、大量の決済を安定して処理する性能だけでなく、障害発生時の対応、サイバー攻撃への備え、利用者のプライバシー、民間事業者との役割分担なども詰める必要があります。
今回、日立が検証するエラー処理や効率的な送金フローも、こうした課題への対応につながります。
そして2026年9月30日時点で、日本銀行からデジタル円の発行決定は公表されていません。
日立の今回の契約期間が2027年7月までだからといって、「2027年にデジタル円が始まる」という意味でもありません。
一方、日銀は、社会から必要とされる場合にデジタル化された現金を提供できるよう、技術的な検証を続けています。
今後の焦点は「デジタル円を技術的に作れるか」だけではなく、実際に導入した場合、現金や銀行預金、PayPayなどの民間決済、ステーブルコインとどのように共存させるのかにも広がっています。
デジタル円が導入された場合、普段の支払いや送金は本当に便利になるのか。今後の日銀の実験や制度設計が注目されます。
暗号資産やステーブルコインなど、国内で利用できるデジタル資産は取引所によって異なります。
⇒ 取扱銘柄やサービスから国内仮想通貨取引所をまとめて比較する
※本記事は、デジタル円(CBDC)の発行や導入時期を予測するものではありません。今後の制度設計や実証実験の結果によって内容が変更される可能性があります。
※本記事は、特定の暗号資産、電子決済手段その他の金融商品の購入や売却を推奨するものではありません。
出典・参考
- 日立製作所「日立、日本銀行が実施する中央銀行デジタル通貨のパイロット実験に業務委託先として参画」
- 日本銀行「中央銀行デジタル通貨とは何ですか?」
- 日本銀行「中央銀行デジタル通貨」
- 日本銀行「中央銀行デジタル通貨に関する実証実験『パイロット実験』の進捗報告書(2026年6月)実験用システムの構築と検証」
- 日本銀行「中央銀行デジタル通貨に関する日本銀行の取り組み方針」
- 日本銀行「点から線へ、線から面へ」
- SBI VCトレード「USDC一般向け取扱い開始のお知らせ」
- SBI VCトレード「RLUSD取扱い開始のお知らせ」
The post デジタル円ができると生活はどう変わる?日立が日銀CBDC実験を継続 first appeared on CoinChoice(コインチョイス).
コメント